 IntendanceZone
Accueil > Démarche qualité > Registre des non-conformités et contrôle périodique : mise à jour de la (…)
 Registre des non-conformités et contrôle périodique : mise à jour de la qualité comptable sous Op@le
dimanche 27 septembre 2026, par ,
En 2015, après la mise au point un système de contrôle de la qualité comptable par la notation des non-conformités, il était publié ici. Plus de onze ans plus tard, il était temps de faire une mise à jour Op@lienne, agrémentée d’un petit retour d’expérience.
Avant de bavarder, de quoi s’agit-il ?
Tout problème détecté dans la comptabilité est noté dans le registre. La localisation, l’enjeu, la description, le traitement envisagé précèdent le visa de clôture du comptable ou de l’un de ses délégués. L’idée fondamentale à retenir, c’est que tout ce qui n’est pas dans le registre est parfait (jusqu’à preuve du contraire). On y ajoute ensuite un canevas de contrôle périodique. Vous ne pouvez même pas imaginer à quel point cette manière d’aborder les choses est facile, reposante, rassurante ! L’autre promesse que vous fait l’IZ, c’est que aucune autre manière d’assurer le contrôle interne comptable ne sera aussi économe en efforts. C’est peut-être pas parfait, mais le rapport temps consacré/conséquences sur la tenue des comptes est imbattable.
À l’origine de l’idée...
... se trouvait un comptable de Greta, jeté dans le grand bain de l’ISO 9001. J’ai vraiment bu la tasse au début, mais j’ai assez vite adoré ça. J’y ai acquis des réflexes et un vocabulaire, mais surtout une manière différente de la plupart des collègues d’envisager les défauts de la comptabilité : un problème dans la compta, pour moi c’est avant tout l’occasion de progresser. Mais uniquement si le problème a été mis dans un bocal bien fermé ! Et l’inscription dans le registre des non-conformités (RNC) permet l’isolement préalable à son éradication.
Résultat de la méthode chez les copains
Tout d’abord j’observe qu’à ce jour l’article sur le RNC n’a pas attiré 2 500 visites en plus de dix ans, moteurs de recherche et robots d’IA compris. Donc à peu près personne, et cela me navre, s’agissant de l’une des choses les plus importantes pour moi et les plus originales à la fois dans ma pratique de la comptabilité en EPLE.
J’ai quand même des adeptes, je peux en citer deux chez les mammifères : la brebis galante Agathe Deblouze et la vache aveyronnaise. La regrettée Agathe a tout de suite adoré l’idée et l’a mise en application avec l’enthousiasme qu’on lui connaissait lorsqu’elle identifiait un moyen de ne pas s’enquiquiner la vie. Comme je l’évoque dans une mise à jour de l’article d’origine, en 2019, alors qu’elle passait des moments pénibles sur son poste, elle a reçu un audit de la DDFiP. L’auditrice l’a félicitée pour cette démarche, entièrement validée comme cœur du travail de contrôle des risques comptables.
La vache, elle, reprenait en tremblant un poste comptable, en se demandant si c’était une bonne idée, quelques années après d’être fait retirer cette mission par le mouvement de concentration de la carte comptable. On a pas mal bavardé tous les deux, clavier et téléphone, pendant une grosse année. Parmi les influences de ce coaching, il y a eu l’adoption de la méthode de la chasse aux non-conformités, et je suis convaincu que c’est le paramètre décisif qui a permis au collègue de gérer à la fois son poste... et son stress ! Depuis, il enchaîne les emplois fonctionnels plus gros que les miens, et il garde le poil vif et lustré des bovins épanouis. [1]
Résultat de la méthode dans le terrier de l’IZ
Sur les postes successifs qui m’ont subi, cette méthode a été mise en place, et ce n’étaient pas des postes faciles. Je peux témoigner que le RNC permet d’affronter les situations les plus dingues sans perdre la tête. Je parlais ci-dessus d’isolement des problèmes : quand il faut reprendre une agence dont le Greta a fermé la semaine précédente, quand on passe à Op@le sans même avoir eu la possibilité d’observer le logiciel, quand l’agence grossit par l’absorption de comptabilités en sale état, armé de mon machin on réussit à dormir quand même.
Et puis enfin, à l’automne 2025, j’ai reçu mon audit de la DDFiP, le premier de ma carrière. Le résultat est sans appel : dégoûté devant l’impossibilité de me prendre en défaut, l’auditeur est passé à autre chose, a changé de poste sans même prendre le temps de rédiger un rapport d’audit. Ah c’est tendancieux comme manière de présenter les événements, vous trouvez ? Au-delà de la blague, si j’avais eu le rapport auquel j’avais droit, je vous en aurais collé le fac-similé, croyez-moi ! Mais à la découverte du dispositif il s’est montré curieux, et m’a confirmé que la démarche répond aux attentes de l’institution en matière de maîtrise des risques et de la qualité comptable.
Premier étage : le registre des non-conformités
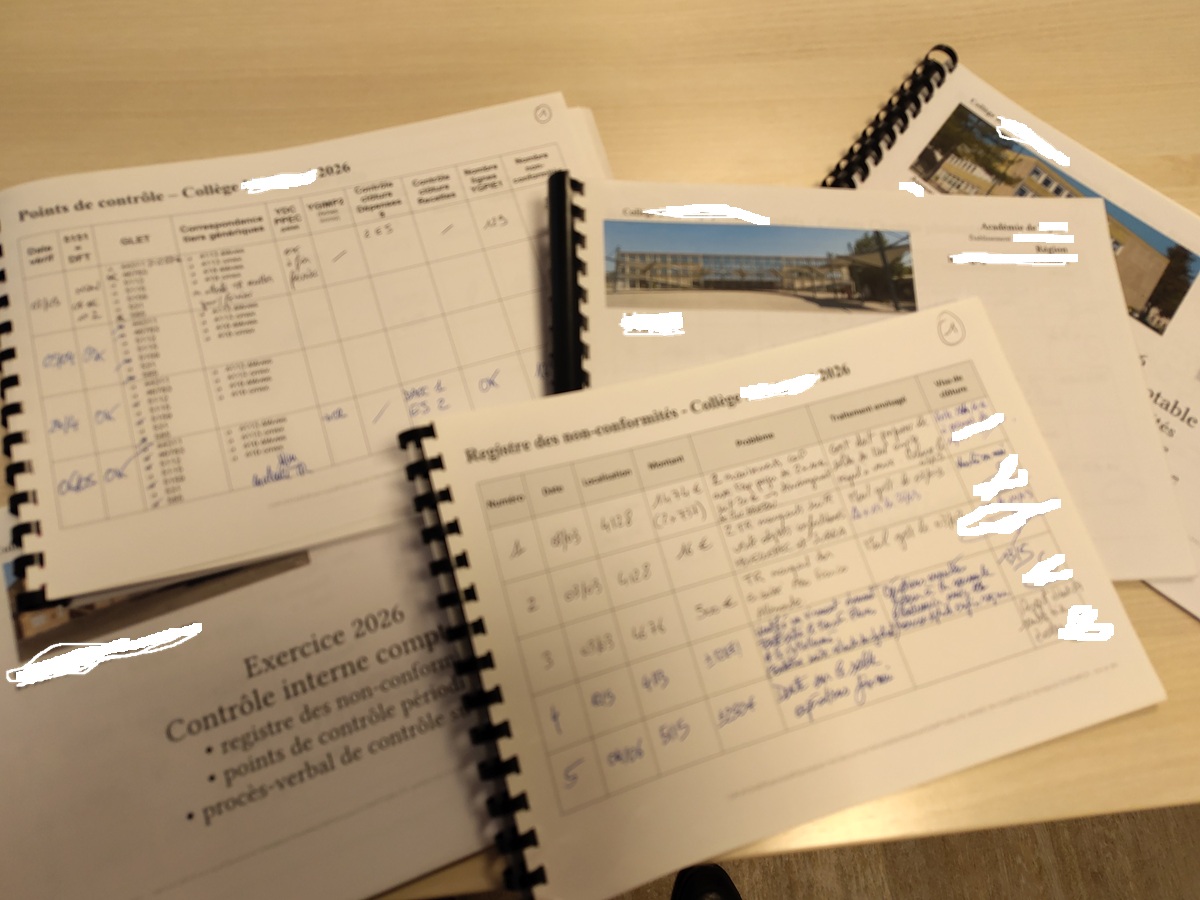
Pour un exercice donné, imprimez cinq ou six pages par établissement, avec une reliure à anneaux, et laissez cela en permanence à vue d’œil sur le bureau. Le plus difficile, c’est de penser à y noter ce qui le mériterait. Il faut bien comprendre que toute forme de problème y est légitime : toute bêtise qui attirerait une remarque de l’auditeur DDFiP devrait normalement y avoir été notée. Et soyez parano, notez tout ! Cela dit, même avec ces bonnes résolutions, mon record c’est 30 lignes pour un collège en un exercice, et pour atteindre ce montant il a fallu cumuler le passage à Op@le et un sacré zozo comme gestionnaire. Soyez meilleurs, notez plus de choses.

On ne cherche pas un coupable, juste des embêtements qu’il est nécessaire de corriger, qui seraient notamment bloquants -ou honteux- pour le cofi. Éventuellement la récurrence d’un type d’incident vous permettra-t-elle de savoir à qui dispenser une explication soignée des enjeux, une méthodologie d’auto-vérification voire à la rigueur un savon si ça persiste.
L’IZ tient beaucoup à la forme registre papier de ce travail. On a ce truc sous le coude, et on y jette quelques mots au fil du travail. Ce n’est pas un truc de plus à ouvrir sur l’ordinateur, pas une Nième dépendance à l’informatique, pas un machin plus ou moins interactif, mais bien justement la logique du registre : ce qui est mis dedans ne peut plus être modifié.
L’article d’origine donne des exemples de non-conformités et des réponses apportées. Depuis avec Ornitoleste nous avons ajouté la colonne "enjeu", dans laquelle on précise le montant concerné : cela aide beaucoup à situer l’incident, à se le remémorer.
J’y ajoute ici des exemples pur jus OP@le :
- un virement arrive sur le DFT par un tiers qui n’est pas encore créé, il faut demander à l’ordonnateur d’y remédier. Tant qu’on n’a pas le retour, le relevé de compte n’est pas juste, oups ! Ou alors il l’est mais on met l’argent sur un tiers bidon (en général l’établissement lui-même, le numéro Op@łe P+5chiffres), et c’est guère mieux.
- un boursier sans RIB (OK, ça existait déjà dans GFC)
- une écriture bloquée dans un numéro d’étape exotique
Vous voyez tout l’intérêt du truc ainsi ?
Deuxième étage : la vérification périodique
Le terme ne vient pas de nulle part : c’était une fonctionnalité de GFC. La première acception de cette fonction consistait à noter à quelle date l’outil de vérification avait été lancé. Avec Op@le il fallait faire face à la fois à la disparition de cette facilité, à des défis plus nombreux, mais aussi à une masse d’information à maîtriser bien plus grande.
Avec Ornitoleste, co-auteur de cet article, nous avons travaillé un an et demi à peaufiner ce qui vous est soumis ici. Le contrôle doit être assez fréquent pour donner les meilleurs résultats. Et pour être fréquent sans qu’on se tue à la tâche, il peut ne pas être exhaustif ! Mieux vaut un contrôle partiel tous les dix jours qu’un passage intégral sur le marbre tous les deux mois.
Les différents items du contrôle sur lequel nous nous sommes mis d’accord sont les suivants :
- check du 5151, on y met la date comptable du dernier relevé DFT pris en compte dans Op@le. En général c’est toujours celui disponible le jour du contrôle, mais on a aussi le droit de saisir son Trésor un tout petit peu moins régulièrement que tous les matins, quand même !
- GLET : ici sont listés, à cocher les principaux comptes non auxiliarisés sujets au lettrage. Ce pointage permet en particulier de contrôler le reste de la classe 5 après le DFT, et la transaction GLET permet de tout de suite voir si l’on est à jour ou s’il reste des trucs qui ne se digèrent pas.
- Correspondance des tiers génériques : le plus souvent possible, il faut pouvoir s’assurer que ce machin infernal ne dérape pas, et qu’on est en mesure de justifier les soldes, débiteurs et créditeurs, pour les élèves et les commensaux.
- Paye : mettre ici la date de la dernière paye AED admise et juste par l’agence comptable.
- Fiches d’immobilisation : on note ce que dit YGIMP2 pour s’assurer que l’on est raisonnablement à jour sur le sujet
- Contrôle clôture dépenses : ici lancez l’outil de vérification préalable au cofi. On est en juin ? Aucun problème, c’est utile ! Reportez le compteur d’anomalies de la dernière page du rapport du logiciel. Les EJ en 70 ne sont pas inquiétants, mais parfois vous verrez des choses exotiques qui vous donneront envie d’aller les regarder de plus près.
- Contrôle clôture recettes : même logique que pour les dépenses
- Nombre de lignes dans YGPIE1 : d’un contrôle à l’autre, si vous voyez une inflation du nombre de pièces non soldées, cela sera peut-être tout à fait normal (paiement des bourses en cours...), mais ce peut être une alerte aussi. D’une manière générale, YGPIE1 est au centre de l’attention du comptable Op@lien, et en notant le nombre de lignes, d’une manière ou l’autre vous devriez passer en revue la liste pour voir ce qui pourrait être rapproché.
- TVAL : pour s’assurer qu’il n’y a pas d’écriture non validée susceptible de semer le souk dans la lisibilité du travail. On s’est demandés s’il ne faudrait pas mettre ça en début de tableau, mais ce check n’emporte aucune autre récompense que de savoir qu’on n’a pas cette catégorie d’ennuis, on a préféré conserver en début de ligne les informations qui sont vraiment sensibles.
- nombre de non-conformités et émargement : on retrouve la logique du RNC ci-dessus. À la date de la vérification, vous savez combien de machins pas bien frais restent à traiter dans la comptabilité.
En effet, la vérification ne consiste pas à dire "j’ai regardé et tout était bon". Elle signifie "j’ai compté les m...es et le reste est parfait (jusqu’à preuve du contraire)".
Troisième étage : les contrôles formalisés
Pour finir d’étoffer la petite reliure qualité du collège Machin de l’année 2026, collez, derrière le RNC et les pages de contrôles périodiques, les rapports de contrôles plus poussés que vous produisez quand tout se passe bien et que vous trouvez le temps de faire ça. Les contrôles inopinés sur place, si vous en faites des échantillons de vérifications plus poussées (sur les RIB, les bourses, les DP...), une campagne de mise en recouvrement, une évaluation du temps moyen de paiement et le compte des factures ayant déclenché (qui auraient dû déclencher...) des intérêts moratoires et l’indemnité forfaitaire...
Ne confondez pas avec la déco du bureau
Dans d’autres articles, l’IZ vous donne des outils de suivi d’avancement du travail qui n’ont pas leur place dans la reliure du RNC, mais plutôt sur les murs de l’intendance :
Pourquoi ? Ces pointages permettent de s’assurer que l’ensemble des établissements de l’agence avancent bien au même rythme, et qu’on n’a pas bêtement oublié un point important dans un bahut sur dix. Il ne serait pas pertinent de les mettre dans un truc dont il faut tourner les pages, ça doit sauter aux yeux.
D’ailleurs pourquoi pas une affiche de preuve de vie du RNC, par exemple pour s’assurer qu’on a bien fait un minimum de vérification dans chaque bahut ? Allez, c’est cadeau bonus :